2026-09-28 메디톡스가 중국에서 HA필러 '뉴라미스 볼륨 리도카인'을 품목허가했어요. 연합뉴스·파이낸셜뉴스·의학신문·이투데이·뉴스핌 5개 매체가 보도. HA필러 매출 321억(2025년, 전체 13%)의 중국 진출이에요.
먼저 결론부터 무슨 일: 2026-09-28 메디톡스 '뉴라미스 볼륨 리도카인' 중국 품목허가. 5개 매체 보도. 크기: HA필러 매출 321억(13%)의 중국 진출. 2026Q4~2027Q1 매출 발생 기대. 다음에 볼 것: 2026Q4~2027Q1 분기 실적 — 중국 HA필러 매출이 실제로 나오는지.
피부과에서 맞고 나오는 '보톡스' 한 대, 그 약을 만드는 회사가 세계 4곳뿐이에요. 메디톡스가 그중 하나예요.
한눈에 보기
항목
내용
정식명칭
(주)메디톡스
종목코드
086900 (코스닥)
업종
바이오 의약품(보툴리눔 독소)
설립
2000년 5월 2일
결산월
12월
직원 수
753명 (2025)
최대주주 지분
17.45% (2025, 특수관계인 포함)
시가총액
4,926억원 (2026-10 월말)
10년 매출 증가
1,333억 → 2,473억 (연 7.1%)
10년 영업이익 변화
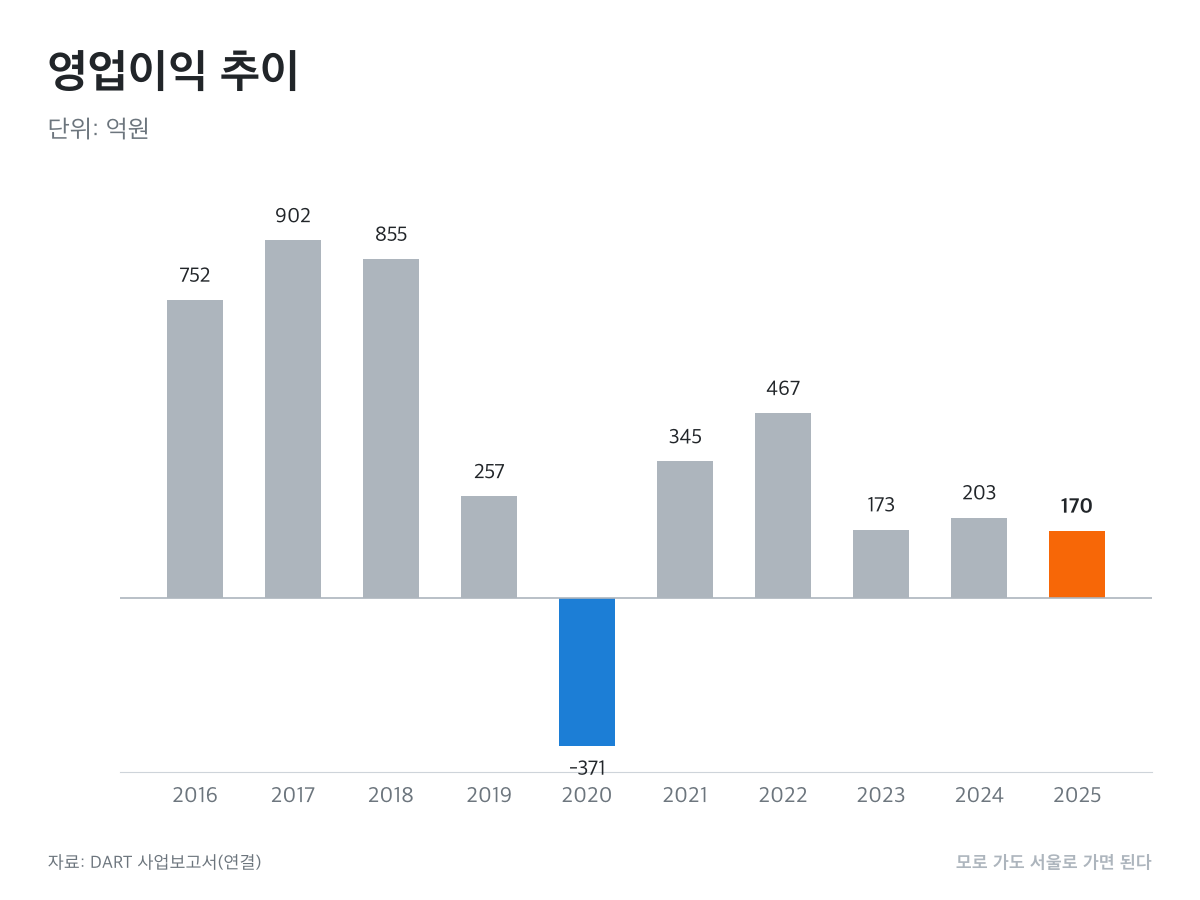
752억 → 170억 (연 -15.2%)
10년 영업이익률
56.4% → 6.9%
사업 구조
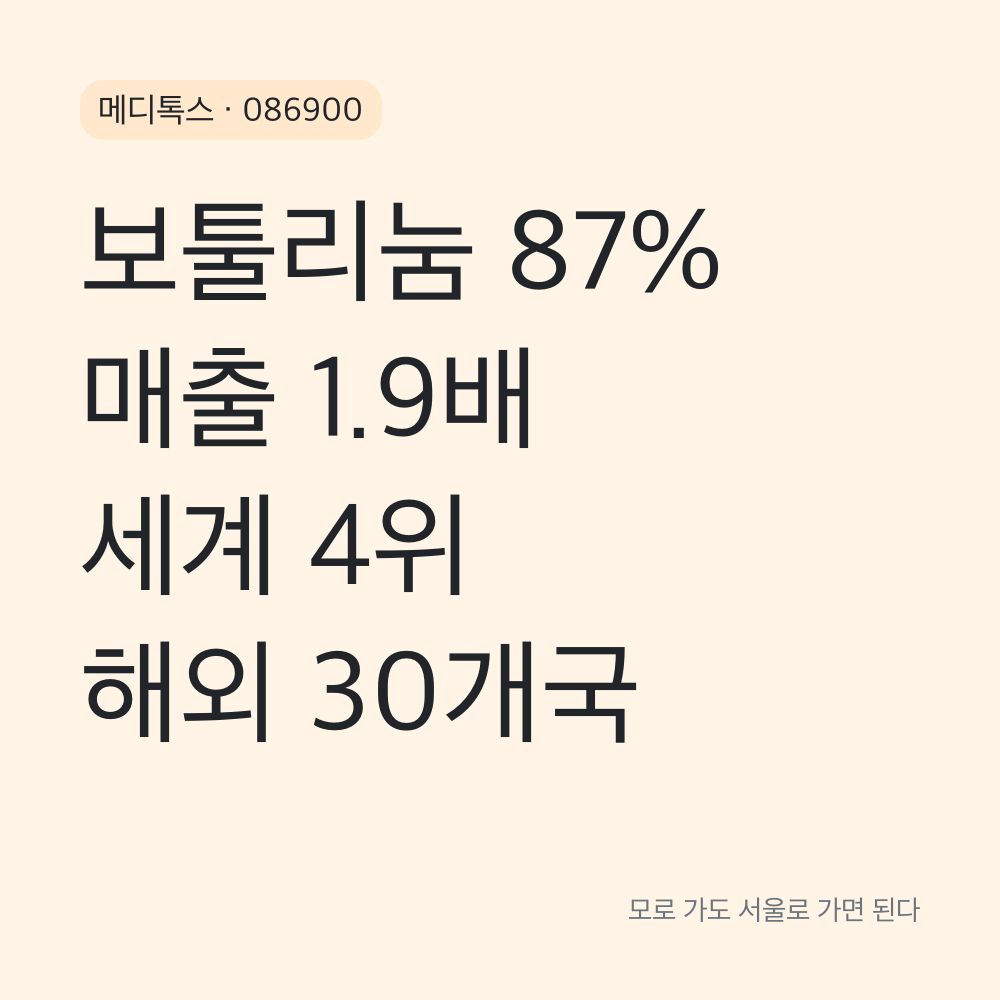
메디톡스 — 보툴리눔 87%, HA필러 13%
이 그림에서 볼 것: 매출의 87%가 보툴리눔에서 나오고, HA필러·기타가 13% , 매출과 이익이 같은 곳(보툴리눔)에서 나오는 구조예요.
이 회사가 파는 것, 쉽게 알아보기
보툴리눔 A형 독소(Clostridium botulinum Toxin Type A)는 보툴리눔 박테리아가 만드는 독소예요. 근육에 주사하면 신경이 근육에 신호를 보내는 것을 차단해 근육이 이완돼요. 미용에서는 주름을 완화하고, 치료에서는 근육 경직을 완화하는 데 쓰여요.
만드는 과정: 보툴리눔 생산균주 → 배양 → 단백질 정제 → 주사제 완제품. 이 중에서 균주가 핵심이에요. 균주가 없으면 시작부터 안 돼요.
왜 아무나 못 만드나:
균주 확보 , 보툴리눔 생산균주는 생물무기금지협약의 대상물질. 1990년대부터 생산·보유·수출입 모두 신고 또는 허가 대상. ATCC(미국 생물자원보전기관)에서도 보툴리눔 균주를 분양하지 않아요.
cGMP 공장 , 생물학적제제 제조시설 자체 설립. 메디톡스는 2004년 11월 KGMP 승인을 받아 국내 최초로 보툴리눔 독소 A형 의약품을 제조·수출했어요.
허가 , 식약처·FDA 등 국가별 품목허가 절차.
세계 시장: 보툴리눔 A형 독소 의약품의 70% 이상을 알러간(BoToxe)이 가지고 있고, 메디톡스는 4위예요.
어떤 사업을 하나
보툴리눔 A형 독소 의약품 (매출 87%)
대표 제품: 뉴로녹스(해외 명 Neuronox), 이노톡스, 코어톡스(Coretoks), 뉴럭스(MBA-P01 동결건조형).
국내 보툴리눔: 2006년 출시 첫해 8% → 2008년 26%(2위). 2008년 이후 국내 1~2위를 유지. 세계 보툴리눔: 알러간 70%+, 머츠·보푸아입센, 메디톡스 4위. 중국 HA필러: 2026-09-28 '뉴라미스 볼륨 리도카인' 허가. 30여개국 수출: 2026년 기준 30여개국에 뉴로녹스·뉴라미스 수출, 35개국 HA필러.
강점과 약점
강점
약점
보툴리눔 생산균주 자체 보유 , 세계 4개사(알러간·보푸아입센·머츠·메디톡스)만, ATCC 분양 불가 (사업보고서, FY2025)
판관비율 51.1% , 이익을 70% 잠식 (실적 계산, FY2025)
오송 cGMP/EU-GMP 인증 공장 3곳 , 자체 생산 (2020년 공시 기준)
매출 87%가 단일 제품군 , 변동성 (사업보고서, FY2025)
30여개국 수출, 35개국 HA필러 등록
2016-2018 미국 FDA Import Alert이력 , 미국 시장 진출 지연 변수 (업종 특성)
강점은 원료·생산·출처에 있어 구조적이지만, 약점은 판관비율에 있어요. 판관비가 줄어들면 영업이익이 크게 회복할 수 있어요.
성장동력
차세대 보툴리눔 (2023~2027): - 뉴럭스(MBA-P01, 동결건조형) , 2023-08 식약처 허가, 해외 진출 준비 - MT10109L(차세대 액상형 보툴리눔) , 미국 FDA 허가 신청 진행 (2025 예정) - MT921(뉴비쥬, 콜산 지방분해주사, 국산 40호 신약) , 2025 허가 획득 - MT961(체지방 감소 프로바이오틱스) , 2026 상반기 출시 예정
해외 확장 (2023~2027): - 두바이 공장(할랄) , 2023-01 MOU - 미국 Luvantas(합작법인), 일본 MDT/Metytox Japan, 태국 MedyCeles, 대만·홍콩 합작법인
HA필러 중국 진출 (2026-09): - 2026-09-28 '뉴라미스 볼륨 리도카인' 중국 품목허가 → 2026Q4~2027Q1 매출 발생 기대
용어
HA필러 (Hyaluronic Acid filler, 히알루론산 필러): 피부에 원래 있는 성분인 히알루론산을 젤로 만들어 주사해 볼륨을 채우는 제품이에요. 톡신과 함께 쓰는 경우가 많아요.
시가총액: 주식시장에서 매겨진 회사 전체의 값이에요. 주가에 주식 수를 곱해요.
균주: 약을 만들 때 쓰는 미생물의 '씨앗'이에요. 보툴리눔 톡신은 특정 균주를 키워 뽑아내기 때문에, 좋은 균주를 가졌는지가 품질과 사업 자격을 좌우해요.
ATCC (American Type Culture Collection, 미국 미생물 균주 은행): 세계 최대의 미생물 균주 은행이에요. 보툴리눔균처럼 위험한 균은 여기서도 함부로 나눠 주지 않아서, 'ATCC도 분양하지 않는 균주'를 가졌다는 건 다른 회사가 같은 균을 구하기 어렵다는 뜻(진입장벽)이에요.
cGMP (current Good Manufacturing Practice, 미국 의약품 제조 기준): 미국 식품의약국(FDA)이 요구하는 공장 품질 기준이에요. 미국 수출의 전제 조건이에요.
FDA (Food and Drug Administration, 미국 식품의약국): 미국에서 의약품·식품의 허가를 내주는 정부 기관이에요. FDA 허가는 가장 까다로운 편이라 받으면 다른 나라 진출에도 도움이 돼요.
품목허가: 새 의약품이나 의료기기를 시장에 팔기 전에 나라마다 받아야 하는 허가예요. 허가가 늦어지면 그만큼 매출도 늦어져요.
FY (Fiscal Year(회계연도)): 회사의 1년 결산 기간이에요. FY2025는 2025년 결산(보통 1~12월)을 말해요.
판관비 (판매비와 관리비): 물건을 만드는 원가 말고, 팔고 회사를 운영하는 데 드는 비용(인건비·광고비·임차료 등)이에요.
EU-GMP (유럽 의약품 제조 기준): 유럽에서 의약품을 팔려면 받아야 하는 공장 품질 인증이에요.
MOU (Memorandum of Understanding, 양해각서): 본계약 전에 '같이 해 보자'는 뜻을 적은 문서예요. 법적 구속력이 약해서 실제 계약·투자로 이어지는지 따로 확인해야 해요.
2. 매출은 늘었는데 이익은 줄었다 , 판관비 51%의 원인
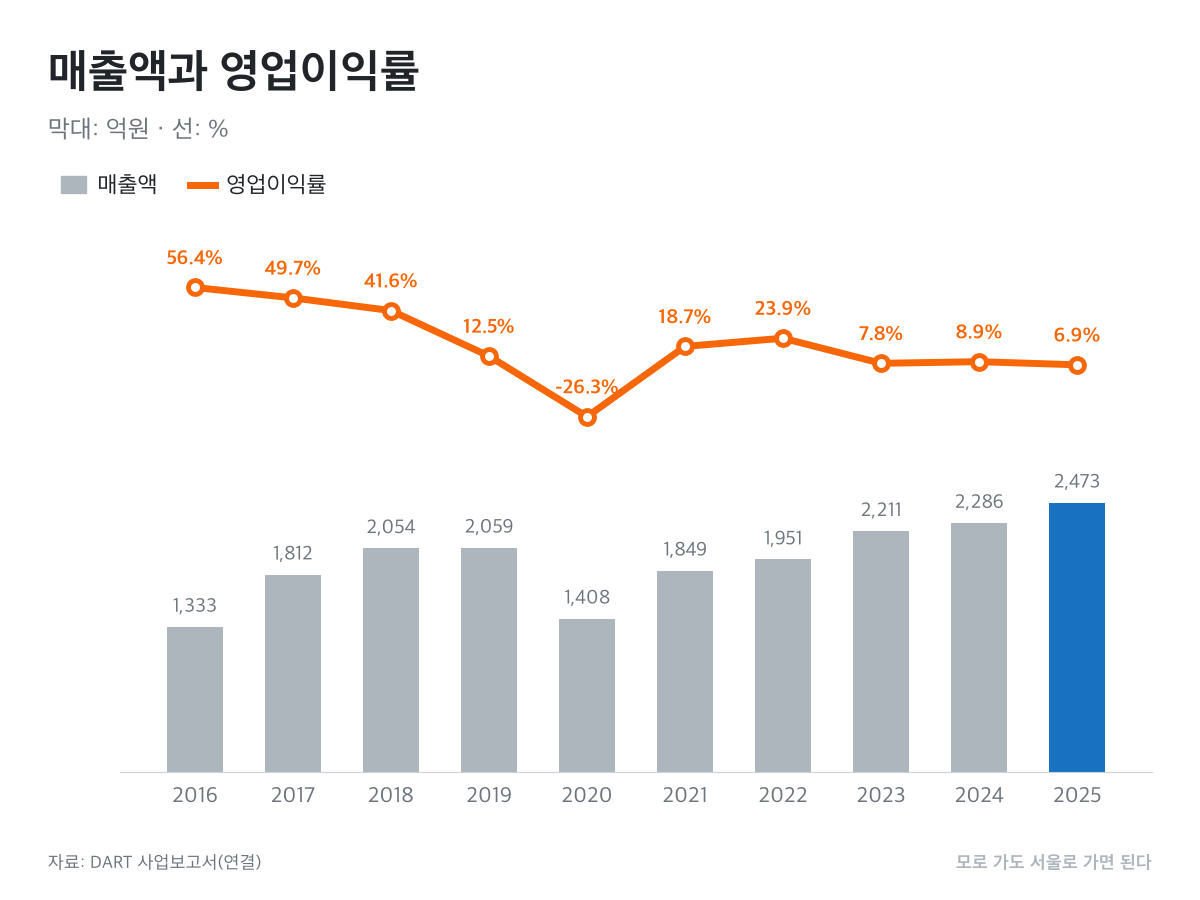
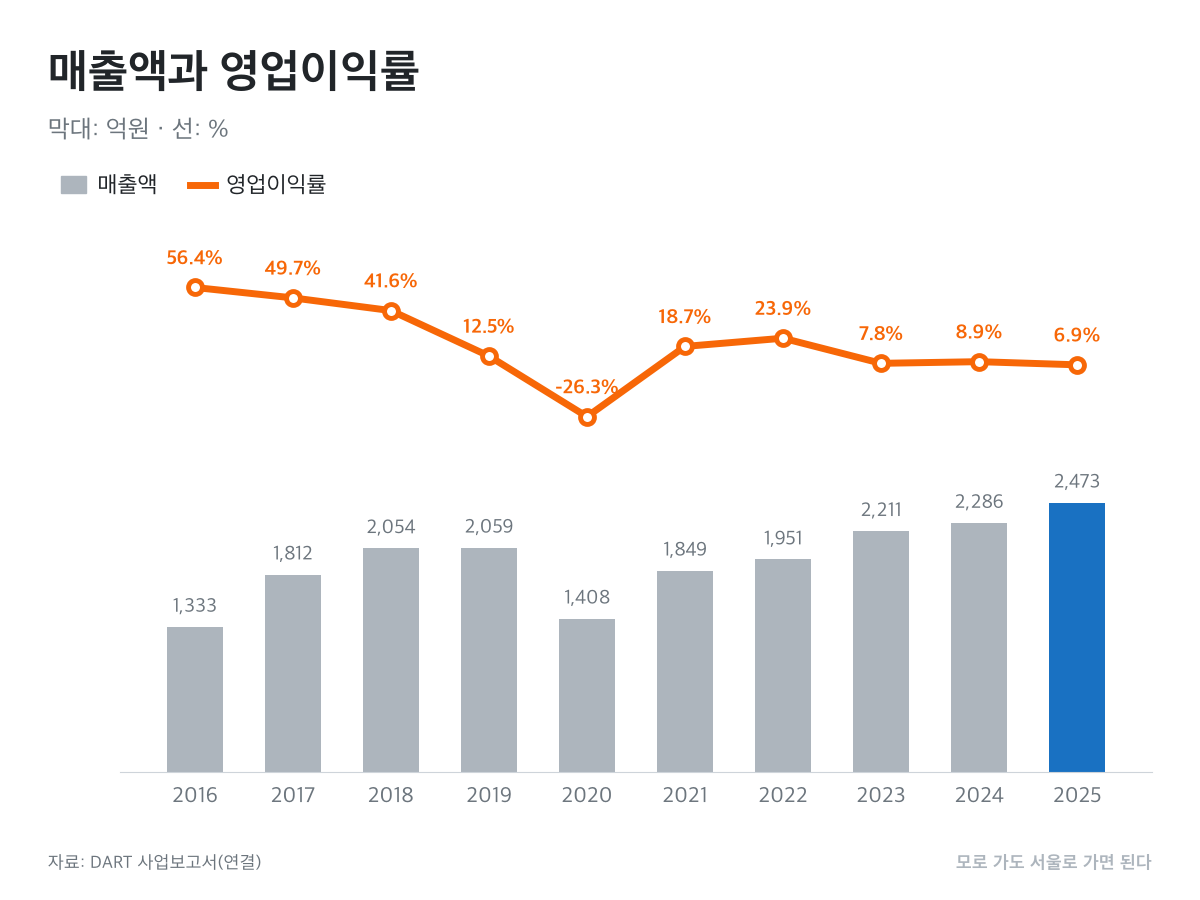
10년 매출은 1,333억 → 2,473억(1.9배)로 1.9배 커졌어요. 그런데 영업이익은 752억 → 170억(4분의 1)으로 줄었고, 이익률은 56.4% → 6.9%로 26%포인트 빠졌어요.
매출액과 영업이익률
이 차트에서 볼 것: 2016~2019년은 "매출 늘고 이익률도 괜찮은" 시기였어요. 2020~2023년은 "매출도 이익도 안 좋은" 시기. 2024~2025년에는 "매출은 회복되고 이익률은 제자리" 구간. 2016년의 56.4%에서 2025년의 6.9%로 26%p의 이익률이 내려온 게 핵심이에요.
판관비가 이익을 삼키다
2025년 영업이익 170억 원을 쪼개 보면, 매출총이익(매출 − 매출원가)가 1,431억(57.9%)이고, 그중 판관비(판매비와관리비)가 1,264억(51.1%)이 빠져 167억(6.9%)이 남아요. 10년 전에 판관비율은 2016년 25.5%였고 2025년에는 51.1%로 25.6%p 올랐고, 매출총이익률은 2016년 81.9%에서 2025년 57.9%로 24%p 내려왔어요.
메디톡스는 2026년 기준 30여개국에 뉴로녹스·뉴라미스를 수출해요. 2016년 26%였던 국내 점유율(2위)을 해외로 확장하면서 판촉·학술 마케팅비가 크게 늘었어요. 2023-01 두바이 공장 MOU(할랄), 2023~2025 미국 Luvantas(합작법인), 일본 MDT/Metytox Japan, 태국 MedyCeles, 대만·홍콩 합작법인까지 , 해외 시장 확대에 따른 판촉비 증가.
(2) 대웅제약·휴젤과의 국내 경쟁 심화
대웅제약은 2019년 나보타로 보툴리눔 시장에 진입하면서 국내 경쟁이 심화. 메디톡스는 시장 점유율 유지를 위해 판촉·학술 마케팅을 강화했어요. 2026-09-22 대웅제약이 메디톡스에 '5,000억 청구' 소송까지 제기.
미국 FDA Import Alert (2016-2018 이력, 2025년 해제 가능성): 2025년 해제되면 미국 시장 매출 가능.
증권가는 어떻게 보나
4개 증권사 리포트: 3개 매수, 1개 중립(보유)
2026-10-06 기준 목표가 평균 85,000원(2개 증권사), 괴리 +26.5%.
PER 28.5배(메디톡스) vs 6.4배(대웅제약), PBR 1.05배(10년 최저) vs 1.25배(대웅제약).
2026 실적 추정: 매출 2,500~2,600억, 영업이익 150~200억.
좋아지는 경우와 나빠지는 경우
경우
조건
실적에 미치는 영향
먼저 보이는 신호
좋아지면
판관비율 40%대 + 중국 HA필러 매출 + MT10109L 미국 FDA
2027년 영업이익 300억+(+47%)
분기 판관비율 감소, 중국 HA필러 매출 발생
나빠지면
소송 패소 + 대웅제약 5,000억 부담 + 판관비 55%+
2026~2027 영업이익 100억 이하
소송 결과, 분기 판관비 증가
"모로 가도 서울로 가면 된다"의 뷰
데이터로 보면, 판관비 감소가 이익 회복의 열쇠예요. 10년 매출 1.9배 성장의 89%가 보툴리눔, 세계 4개사만 가진 생산균주, 30여개국 수출 , 이 구조는 강점이 구조적이에요. 문제는 판관비 51%에 있어요. 판관비가 51% → 40%만 줄어도 영업이익이 250억(+47%)으로 회복할 수 있어요.
가장 중요한 변수: 판관비 감소. 판관비 감소가 일어나면 PBR 1.05배(10년 최저)가 2배로 반등할 여지가 있어요. 반대로 소송 패소 + 판관비 55%+면 이익 회복이 어려워요.
이 글은 공시와 시장 데이터를 공부하며 정리한 개인 기록이에요.
용어
PER (Price Earnings Ratio, 주가수익비율): 주가를 주당순이익(EPS)으로 나눈 값이에요. 10배면 지금 이익을 10년 모아야 주가가 된다는 뜻이고, 높을수록 시장이 앞으로의 성장을 많이 기대하고 있다는 뜻이에요.
PBR (Price Book-value Ratio, 주가순자산비율): 주가를 주당순자산(장부상 회사 자산에서 빚을 뺀 것)으로 나눈 값이에요. 1배보다 낮으면 장부 가치보다 싸게 거래된다는 뜻이에요.